Alles wird anders Immobilienübertragungen: BFH beendet fiktive Verzinsung zinsloser Kaufpreisraten im Privatvermögen
Die lebzeitige Vermögensnachfolge und die Übertragung von Immobilien auf die nächste Generation gehören zu den komplexesten Aufgaben der steuerlichen Gestaltungsberatung. Häufig stehen Familien vor der Herausforderung, dass eine reine Schenkung aus erbschaftsteuerlichen Gründen, zur Absicherung der Eltern oder zum Zweck des Gleichlaufs unter Geschwistern nicht in Betracht kommt. In diesen Fällen stellt der voll- oder […]
BFH-Urteil: neue Möglichkeiten bei Zulässigkeitserfordernis
Manchmal sieht es bei Urteilen des Bundesfinanzhofs gar nicht danach aus, als wären sie breitenwirksam relevant. Aber das folgende Urteil ist für die breite Masse wirklich relevant und bietet Potential für Optimierungen in der Zukunft. Ein aktuelles Urteil des Bundesfinanzhofs (BFH vom 21.01.2026 – Az. VI R 25/24) bringt neue Handlungsspielräume für die Praxis der […]
Werbungskostenabzug bei Renovierungspflicht im Immobilienvertrag
Bei dem Verkauf einer vermieteten Immobilie spielen vertragliche Nebenabreden oft eine entscheidende Rolle, um den gewünschten Verkaufspreis zu sichern oder den Verkauf überhaupt zum Abschluss zu bringen. Häufig verlangen Käufer, dass der Veräußerer bestehende Mängel vor Übergabe beseitigt, eine stark sanierungsbedürftige Wohnung auf eigene Kosten instand setzt oder gar für Mietausfälle bürgt, bis ein Nachmieter […]
Jahressteuergesetz 2026: Zwischen KI-Revolution und Zinsanpassung
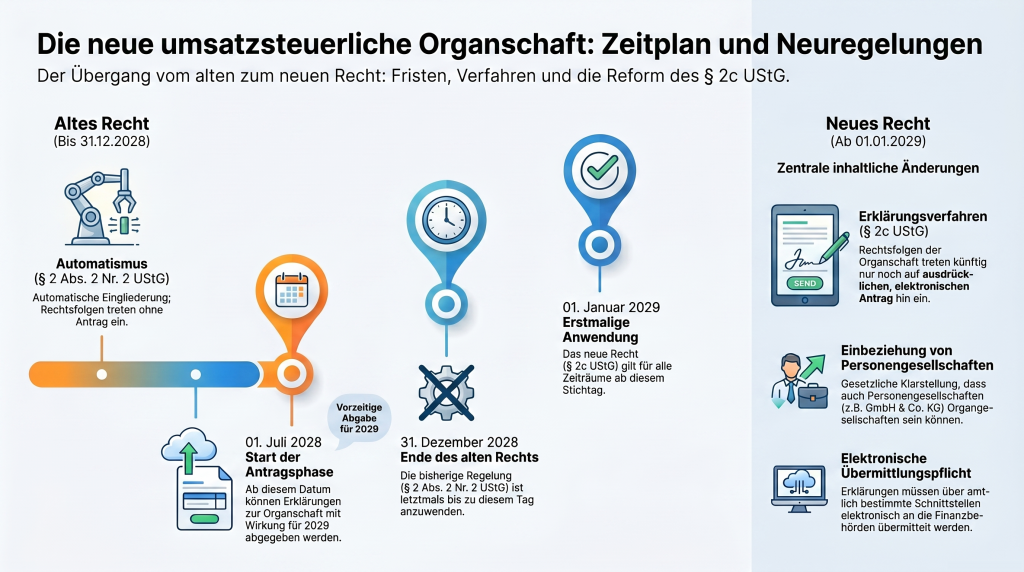
Seit einigen Tagen liegt der Referentenentwurf zum Jahressteuergesetz 2026 (JStG 2026) vor. Und der Entwurf enthält Änderungen im Steuerrecht, die es gilt, schon frühzeitig zu beachten, damit man sich auf die Änderungen einstellen kann. Während bürokratische Prozesse für Bürger schlanker werden sollen, müssen sich Unternehmen auf massive Umstellungen und eine signifikante Verschärfung des Zinsumfelds einstellen. […]
Doppelte Haushaltsführung: Stellplatzkosten zusätzlich absetzbar
Arbeitnehmer mit einer doppelten Haushaltsführung kennen das Problem: Die Kosten für die Zweitwohnung am Beschäftigungsort sind hoch, doch der Betriebsausgaben- oder Werbungskostenabzug für die Unterkunftskosten ist nur bis zu einem Höchstbetrag von EUR 1.000 pro Monat möglich (beruflich bedingte Ausgaben). Die Grenze von monatlich EUR 1.000 ist schnell erreicht, besonders in städtischen Ballungsgebieten. Grundlagen zur […]
Keine Sonderabschreibung nach § 7b EStG bei Abriss und Neubau?
Manch ein Immobilieneigentümer kennt die Situation: Ein älteres, vermietetes Haus steht auf dem Grundstück, doch eine Sanierung wäre unwirtschaftlich. Die Bausubstanz ist veraltet, die energetischen Standards sind nicht mehr zeitgemäß. Aus wirtschaftlicher Sicht erscheint ein Abriss mit anschließendem Neubau die beste Lösung. Die Annahme dabei ist: Wird ein komplett neues, modernes zu vermietendes Gebäude errichtet, dann […]
Die Aktivrente ab 2026
Am 05.12.2025 hat der Bundestag das Gesetz zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter verabschiedet, kurz: das Aktivrentengesetz. Wer profitiert davon? Personen, die die gesetzliche Regelaltersgrenze erreicht haben (derzeit ab Vollendung des 67. Lebensjahres einschließlich der Übergangsregelung für Geburtsjahre bis 1963), können ab dem 01.01.2026 monatlich Einkünfte aus nichtselbständiger Tätigkeit von bis zu […]
Steuersparpotential durch neue Körperschaftsteuersätze
Derzeit beträgt der Körperschaftsteuersatz 15%. Beginnend ab dem Jahr 2028 soll der Körperschaftsteuersatz aber jährlich um einen Prozentpunkt gesenkt werden, so dass ab dem Veranlagungszeitraum 2032 dann der Körperschaftsteuersatz nur noch 10% betragen soll: 2027: 15% 2028: 14% 2029: 13% 2030: 12% 2031: 11% 2030: 10% In Kombination mit derzeit hohen Abschreibungsmöglichkeiten ergeben sich Steuersparpotentiale, […]
Steuerliche Abschreibungsmöglichkeiten
Ein Wirtschaftsgut, dessen Verwendung oder Nutzung zur Erzielung von Einkünften sich erfahrungsgemäß auf einen Zeitraum von mehr als einem Jahr erstreckt, ist verteilt auf die Gesamtdauer der Nutzung oder Verwendung abzuschreiben. Was sich sehr einfach liest, in der praktischen Umsetzung oft komplex. Im Folgenden führen wir auf, welche Abschreibungsmöglichkeiten es aktuell (Stand: Oktober 2025) gibt. […]
Überweisungen an die bayerischen Finanzämter ab Oktober 2025
Seit dem 09.10.2025 wird aufgrund EU-rechtlicher Vorgaben bei Überweisungen eine Überprüfung durchgeführt, ob der vom Überweisenden eingegebene Name des Überweisungsempfängers mit dem tatsächlichen Namen des Überweisungsempfängers übereinstimmt. Stimmt der Name nicht überein, wird die Überweisung nicht ausgeführt. Daher ist es wichtig, dass bei der Überweisung von fälligen Steuerzahlungen an das Finanzamt auch der richtige Empfängername […]