Was bei einer doppelten Haushaltsführung und Familienheimfahrten bei Selbständigen gilt, hat der BFH mit Urteil VIII R 15/24 beurteilt.
Die steuerliche Gleichbehandlung auf dem Prüfstand
Für selbständige Unternehmer, Gewerbetreibende und Freiberufler (z. B. IT-Berater oder Influencer), die projektbedingt außerhalb ihres Hauptwohnsitzes tätig sind, stellt die steuerliche Geltendmachung von Aufwendungen für eine zweite Wohnung und Heimfahrten oft ein komplexes Thema dar. Lange Zeit bestand Unsicherheit darüber, inwieweit die gesetzlichen Neuregelungen zum steuerlichen Reisekostenrecht, die primär auf Arbeitnehmer zugeschnitten sind, auch analog auf selbständige Personen anwendbar sind.
Mit dem grundlegenden Urteil des Bundesfinanzhofs (BFH) vom 19. Mai 2026 (Az. VIII R 15/24) hat der VIII. Senat nun für mehr Klarheit gesorgt. Das Gericht bestätigt darin strenge Abzugsbeschränkungen für Familienheimfahrten und präzisiert die Voraussetzungen einer betrieblich veranlassten doppelten Haushaltsführung für Selbständige.
Was betroffene Unternehmer ab sofort bei ihrer Gewinnermittlung beachten müssen.
Der Sachverhalt des Streitfalls: IT-Berater im Projekteinsatz
Dem BFH-Urteil lag der Fall eines IT-Beraters zugrunde, der in den relevanten Jahren Einkünfte aus selbständiger Arbeit erzielte und seinen Gewinn per Einnahmen-Überschuss-Rechnung (Gewinnermittlung nach § 4 Abs. 3 EStG) ermittelte. Der Kläger unterhielt an seinem Hauptwohnsitz einen eigenen Hausstand und dort auch ein häusliches Arbeitszimmer.
Zur Durchführung eines langfristigen IT-Projekts auf Basis eines Rahmenvertrags mit einer Vermittlungsagentur mietete er zusätzlich eine möblierte Wohnung am Einsatzort bei einem Kundenunternehmen an. In der Praxis arbeitete er im Streitzeitraum nahezu an vier Tagen pro Woche fast ausschließlich vor Ort beim Kunden. Seine Fahrzeugaufwendungen für ein zu mehr als 50 % betrieblich genutztes Leasingfahrzeug sowie die Mietkosten für die Zweitwohnung machte er in vollem Umfang als Betriebsausgaben geltend. Zudem zog er Verpflegungsmehraufwendungen unbeschränkt ab.
Im Rahmen einer Betriebsprüfung vertrat das Finanzamt die Auffassung, dass sich am Kundenstandort die einzige Betriebsstätte des Klägers befand. Folglich handelte es sich bei den Fahrten zwischen dem Beschäftigungsort und dem Hauptfamilienwohnsitz um Familienheimfahrten, deren steuerlicher Abzug auf eine wöchentliche Fahrt im Rahmen der Entfernungspauschale zu begrenzen ist. Die hiergegen gerichteten Einsprüche und Klagen blieben durch alle Instanzen erfolglos.
Die Kernaussagen des BFH-Urteils (Az. VIII R 15/24)
Der Bundesfinanzhof wies die Revision des Klägers als unbegründet zurück und bestätigte die Rechtsauffassung der Finanzverwaltung. Die wesentlichen Leitsätze und rechtlichen Erwägungen der Entscheidung lauten:
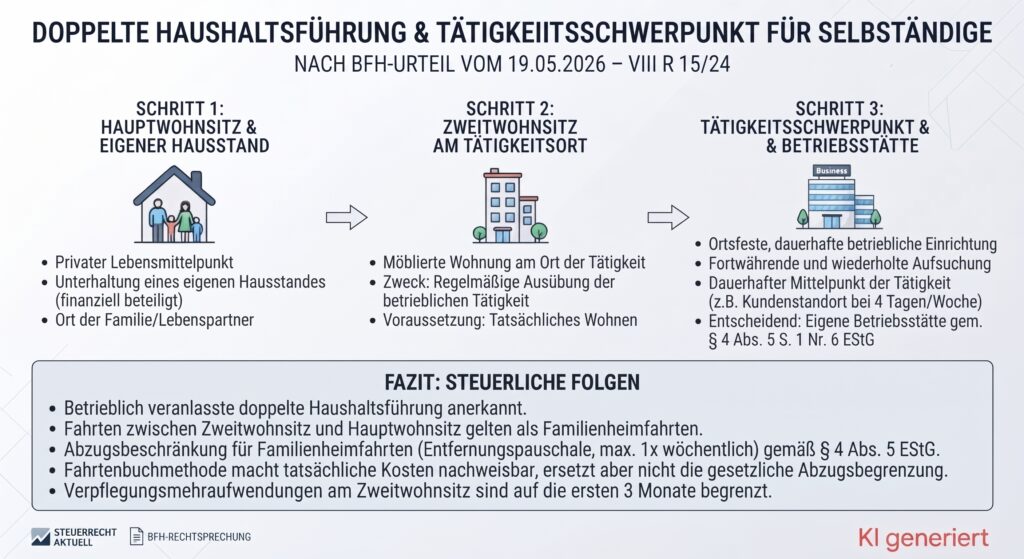
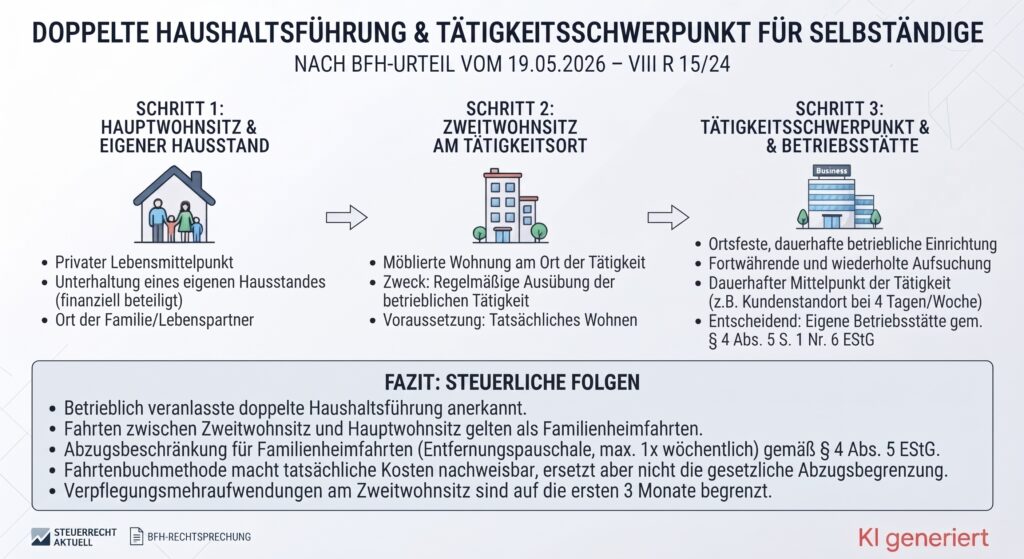
Einheitliches Verständnis von Arbeitnehmern und Selbständigen: Obwohl für Arbeitnehmer (§ 9 Abs. 1 Satz 3 Nr. 5 EStG) und Gewinnermittler (§ 4 Abs. 5 Satz 1 Nr. 6 und 6a EStG) getrennte Vorschriften geschaffen wurden, sind diese Normen wegen des gebotenen steuerlichen Gleichlaufs im Grundsatz als Einheit zu verstehen. Ein Selbständiger darf für eine betrieblich veranlasste doppelte Haushaltsführung keinen höheren steuerlichen Aufwand geltend machen als ein Arbeitnehmer.
Begriff des Tätigkeitsschwerpunkts: Eine doppelte Haushaltsführung setzt voraus, dass der Selbständige außerhalb des Ortes, an dem er seine Tätigkeit schwerpunktmäßig erbringt, einen eigenen Hausstand unterhält und auch am Ort des Tätigkeitsschwerpunkts wohnt.
Rolle der Betriebsstätte: Da Selbständige im Gegensatz zu Arbeitnehmern keinen arbeitsrechtlichen Weisungen unterliegen und das Merkmal der „ersten Tätigkeitsstätte“ nicht unmittelbar übertragbar ist, bedarf es eines anderen maßgeblichen Anknüpfungspunkts. Der Schwerpunkt der gesamten betrieblichen Tätigkeit eines Selbständigen liegt jedenfalls dort, wo er seine einzige Betriebsstätte im Sinne des § 4 Abs. 5 Satz 1 Nr. 6 Satz 1 EStG unterhält.
Definition der Familienheimfahrt: Als Familienheimfahrten gelten demnach die Wege zwischen dem Ort, an dem der Selbständige seine Tätigkeit schwerpunktmäßig erbringt und wohnt, zum Ort des eigenen Hausstands und zurück.
Konsequenzen für die Praxis: Beschränkter Betriebsausgabenabzug
Aus der Einordnung als Familienheimfahrten ergeben sich direkte steuerliche Konsequenzen bei der Gewinnermittlung:
Deckelung der Fahrtkosten: Werden Kraftfahrzeuge betrieblich genutzt, greift das Abzugsverbot des § 4 Abs. 5 Satz 1 Nr. 6 EStG. Übersteigen die tatsächlichen Kosten (oder der pauschale Nutzungswert) die Entfernungspauschale von 0,30 Euro pro Entfernungskilometer für eine wöchentliche Heimfahrt, ist der Differenzbetrag dem Gewinn wieder hinzuzurechnen. Auch bei Führung eines ordnungsgemäßen Fahrtenbuchs dienen die tatsächlichen Aufwendungen lediglich als Basis für die gesetzliche Vergleichsrechnung, führen aber nicht zu einem unbegrenzten Betriebsausgabenabzug aller Heimfahrten.
Befristung der Verpflegungsmehraufwendungen: Verpflegungsmehraufwendungen am Ort der doppelten Haushaltsführung sind im Rahmen der gesetzlichen Verweisung (§ 4 Abs. 5 Satz 1 Nr. 5 EStG i.V.m. § 9 Abs. 4a EStG) zeitlich streng limitiert und werden nur für die ersten drei Monate nach Begründung des Zweithaushalts anerkannt. Auswärtige Tätigkeiten außerhalb dieses Doppelhaushaltsstandorts bleiben hiervon unberührt.
Fazit und Handlungsempfehlung für Unternehmer
Das BFH-Urteil verdeutlicht, dass projektbezogene und andere mobile Selbständige bei langfristigen Einsätzen an einem festen Kundenstandort steuerlich wie Arbeitnehmer behandelt werden, sofern sie dort einen dauerhaften ortsgebundenen Mittelpunkt begründen. Das Argument, aufgrund fehlender arbeitsrechtlicher Weisungsbefugnisse keinerlei Beschränkungen zu unterliegen, greift nicht.
Betroffene Unternehmer sollten ihre bestehenden Betriebsausgabenstrukturen, Verträge und Fahrtenbücher kritisch überprüfen lassen, um steuerliche Risiken bei zukünftigen Betriebsprüfungen zu vermeiden. Angesichts der Komplexität des Reisekosten- und Betriebsstättenrechts empfiehlt es sich dringend, frühzeitig eine professionelle steuerliche Beratung in Anspruch zu nehmen, um Sachverhalte rechtssicher zu gestalten und Optimierungspotenziale – etwa bezüglich echter wechselnder Einsatzorte – auszuschöpfen.
Haben Sie Fragen zur steuerlichen Anerkennung Ihrer Reisekosten, Projektverträge oder doppelten Haushaltsführung? Nehmen Sie gerne Kontakt mit uns auf.
FACHBEITRAG
Alexander Völkl
Dipl.-Betriebswirt (FH), Steuerberater
Steuerberater Alexander Völkl ist in München für die Kanzlei ckss Carlé Korn Stahl Strahl Partnerschaft mbB tätig. Neben der fundierten Bearbeitung von Buchhaltungen, Jahresabschlüssen, Steuererklärungen und der betriebswirtschaftlichen Beratung, zählt insbesondere die Betreuung von Digital Content Creators zu seinen Kernkompetenzen. Influencer und Streamer sind bei ihm bestens aufgehoben, wenn es um die komplexe steuerliche Begleitung im modernen Online-Business geht.