Das Bundeskabinett hat den Regierungsentwurf des Jahressteuergesetzes (kurz: JStG 2026) beschlossen und damit das weitere Gesetzgebungsverfahren angestoßen. Der Gesetzentwurf bündelt zahlreiche steuerrechtliche Änderungen – von europarechtlichen Anpassungen über verfahrensrechtliche Digitalisierungsschritte bis hin zu grundlegenden Weichenstellungen im Unternehmens- und Umsatzsteuerrecht.
Da sich im Vergleich zum vorherigen Referentenentwurf an einigen entscheidenden Stellen Korrekturen ergeben haben, lohnt sich ein Blick auf die finale Fassung des Regierungsentwurfs.
Dieser Beitrag beleuchtet die zentralen Neuerungen, die vor allem Unternehmer, Existenzgründer und vermögende Steuerpflichtige kennen sollten.
1. Umsatzsteuerrecht: Neuregelung der Organschaft verschoben
Eine der gravierendsten strukturellen Änderungen betrifft das Umsatzsteuerrecht und die umsatzsteuerrechtliche Organschaft.
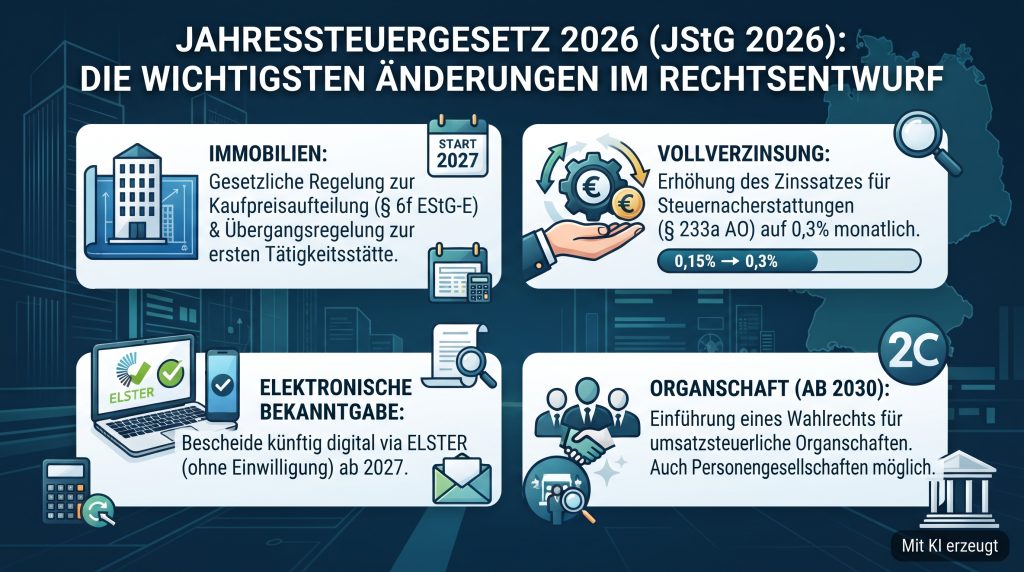
Der Kern der Neuregelung: Bislang setzt eine Organschaft nach § 2 Abs. 2 Nr. 2 UStG voraus, dass eine juristische Person finanziell, wirtschaftlich und organisatorisch in das Unternehmen eingegliedert ist. Künftig soll dies durch die Streichung der alten Vorschrift und die Einführung des neuen § 2c UStG grundlegend reformiert werden. Die Rechtsfolgen der Organschaft sollen demnach nur noch auf ausdrückliche Erklärung eintreten – es wird somit ein Wahlrecht geschaffen. Zudem wird – entsprechend der Rechtsprechung von EuGH und BFH – klargestellt, dass auch Personengesellschaften als Organgesellschaften fungieren können.
Wichtige Änderung im Regierungsentwurf: Während der ursprüngliche Referentenentwurf den Startschuss noch für den 1. Januar 2029 vorsah, hat die Bundesregierung im Regierungsentwurf nachjustiert. Die Neuregelung tritt nun erst zum 1. Januar 2030 in Kraft. Bis zum 31. Dezember 2029 gilt somit die alte Rechtslage fort. Betroffene Unternehmen haben dadurch noch etwas mehr Zeit erhalten, auf die geänderte Rechtslage zu reagieren, müssen dies aber auf jeden Fall auch tun.
Nach § 1 UStDV wird bestimmt, dass wirksame Erklärungen nur elektronisch abgegeben werden können.
2. Verfahrensrecht & Digitalisierung: Vollverzinsung und ELSTER-Pflicht
Im Bereich der Abgabenordnung (AO) bringt das JStG 2026 spürbare Verschärfungen und Digitalisierungsschritte mit sich.
Anhebung des Verzinsungsذاsatzes: Ab dem Jahr 2027 wird der Zinssatz für die Vollverzinsung nach § 233a AO von bisher monatlich 0,15 % auf 0,3 % je vollen Monat verdoppelt. Dies entspricht einem Jahreszinssatz von 3,6 % (bislang 1,8 %). Diese Erhöhung betrifft sowohl Nachzahlungs- als auch Erstattungszinsen gleichermaßen.
Elektronische Bekanntgabe von Bescheiden: Verfügt ein Steuerpflichtiger über ein aktives ELSTER-Nutzerkonto, werden Steuerbescheide und andere Schreiben künftig grundsätzlich elektronisch bekannt gegeben. Eine ausdrückliche Einwilligung des Steuerpflichtigen ist hierfür ab 2027 nicht mehr erforderlich.
3. Einkommensteuer und Immobilien: Kaufpreisaufteilung & Tätigkeitsstätte
Auch im Einkommensteuerrecht greift der Gesetzgeber praxisrelevante Themen auf.
Gesetzliche Kaufpreisaufteilung (§ 6f EStG-E): Für bebaute Grundstücke soll eine gesetzliche Regelung zur Aufteilung eines Gesamtkaufpreises auf Grund und Boden einerseits und das Gebäude andererseits eingeführt werden. Maßgeblich ist hierbei das Verhältnis der Verkehrswerte unter Berücksichtigung der höchstrichterlichen Rechtsprechung.
Erste Tätigkeitsstätte: Im Bereich des Reisekostenrechts war im Referentenentwurf eine Verkürzung des maßgeblichen Zeitraums für eine dauerhafte Zuordnung im Inland von 48 auf 24 Monate geplant. Der Regierungsentwurf wurde hier um eine wichtige Übergangsregelung ergänzt: Die 24-Monate-Regelung soll demnach erstmals für Zuordnungen gelten, die nach dem 31. Dezember 2026 dienst- oder arbeitsrechtlich neu festgelegt werden; für ältere Zuordnungen bleibt es bei der 48-Monate-Frist.
Prüfungshinweis zur Künstlichen Intelligenz: Eine im Referentenentwurf noch heftig diskutierte und kritisierte Bestimmung zum Einsatz von KI-Systemen durch die Finanzbehörden bei der Datenverarbeitung (§ 29c AO-E) wurde im Regierungsentwurf vollständig gestrichen. Ob und in welcher Form dieses Thema in Zukunft neu aufgelegt wird, bleibt abzuwarten.
4. Weitere Maßnahmen im Überblick
Forschungszulage: Die beihilferechtliche Anmeldeschwelle für staatliche Beihilfen im Bereich Forschung und Entwicklung wird rückwirkend ab 2026 von 15 Mio. € auf 25 Mio. € angehoben; zudem wird eine eigene Ablaufhemmung implementiert.
Quellensteuerentlastung (§ 50c EStG-E): Die Freigrenze für ins Ausland gezahlte Lizenzgebühren, bis zu der von einem Steuerabzug abgesehen werden kann, steigt von 10.000 € auf 100.000 €.
Ausblick
Das Jahressteuergesetz 2026 bringt eine Gemengelage aus verfahrensrechtlichen Erleichterungen, spürbaren finanziellen Anpassungen (wie der Zinsverdoppelung) und weitreichenden Strukturreformen (wie der Organschaft ab 2030) mit sich. Insbesondere die Verschiebung wichtiger Eckpunkte im Vergleich zum Referentenentwurf zeigt, dass sich der parlamentarische Prozess dynamisch gestaltet.
Um für kommende steuerliche Belastungen und Wahlrechte optimal gerüstet zu sein, empfiehlt sich eine frühzeitige Analyse der eigenen Unternehmens- und Vermögensstruktur. Nutzen Sie die verbleibende Zeit bis zum Jahreswechsel, um gemeinsam mit Ihrem steuerlichen Berater die individuellen Auswirkungen zu prüfen und Weichenstellungen rechtzeitig vorzunehmen.
Zu beachten ist dabei aber das weitere Gesetzgebungsverfahren, denn bislang liegt das Jahressteuergesetz 2026 nur im Entwurf vor. Seitens des Bundesrats wurde (wie fast jährlich) eine Erhöhung der GWG-Grenze auf EUR 1.000 angeregt. Glauben kann man diese Erhöhung aber erst dann, wenn Sie wirklich auch in das Gesetz Einzug erhält und der Bundesrat dieser Änderung auch zustimmt. Denn die Erhöhung stand schon in mehreren Gesetzesentwürfen, wurde jedoch niemals beschlossen.
Haben Sie Fragen zu den konkreten Auswirkungen des JStG 2026 auf Ihr Unternehmen oder Ihre private Vermögensstruktur? Wir empfehlen Ihnen, für eine fundierte und auf Ihre Situation zugeschnittene Beurteilung den direkten Kontakt zu einem steuerlichen Berater zu suchen.