Manchmal sieht es bei Urteilen des Bundesfinanzhofs gar nicht danach aus, als wären sie breitenwirksam relevant. Aber das folgende Urteil ist für die breite Masse wirklich relevant und bietet Potential für Optimierungen in der Zukunft.
Ein aktuelles Urteil des Bundesfinanzhofs (BFH vom 21.01.2026 – Az. VI R 25/24) bringt neue Handlungsspielräume für die Praxis der Entgeltgestaltung.
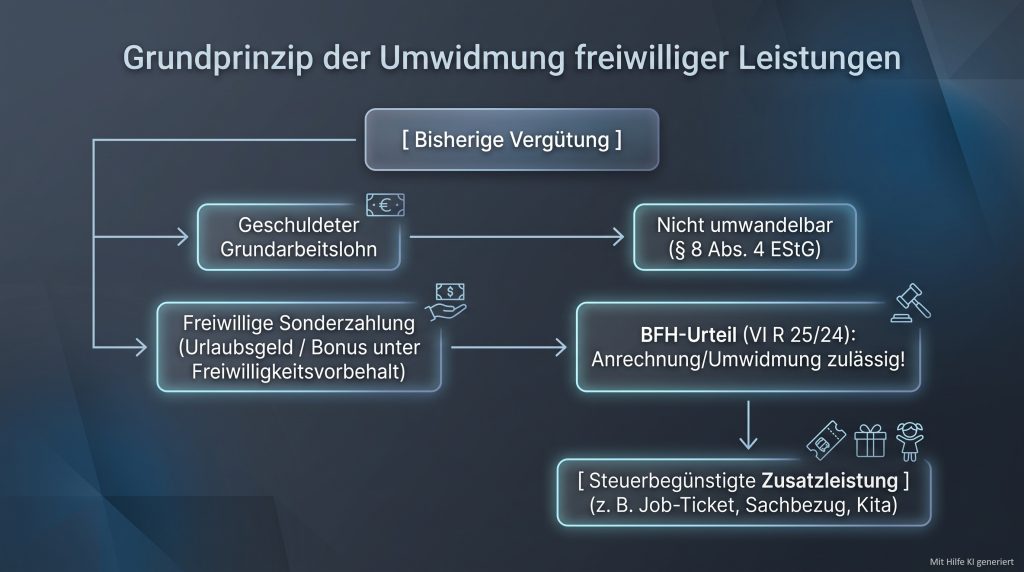
Der BFH hat klargestellt, dass freiwillige Sonderzahlungen (wie freiwilliges Urlaubsgeld oder Boni) mit anderen Zusatzleistungen verrechnet oder in diese umgewidmet werden können, ohne dadurch das streng einzuhaltende Zusätzlichkeitserfordernis zu verletzen.
1. Der Ausgangssachverhalt: Der Streit um die Corona-Prämie
Im Streitfall hatte ein Arbeitgeber seinen Beschäftigten in den Vorjahren regelmäßig freiwilliges Urlaubsgeld (im Juni) sowie einen freiwilligen Jahresbonus (im Dezember) gewährt. Im Jahr 2020 kündigte das Unternehmen an, einen Teil des vertraglich nicht fest zugesagten Urlaubsgeldes und des Bonus als steuerfreie Corona-Sonderzahlung gemäß § 3 Nr. 11a EStG auszuzahlen. Die Auszahlung erfolgte in den gewohnten Lohnzahlungszeiträumen, jedoch ohne Lohnsteuereinbehalt.
Der Konflikt mit der Finanzverwaltung
Das Finanzamt vertrat im Rahmen einer Lohnsteuer-Außenprüfung die Auffassung, dass die Steuerbefreiung versagt werden müsse. Begründung:
Die Zahlung sei nicht „zusätzlich zum ohnehin geschuldeten Arbeitslohn“ geleistet worden, da sie bestehende Gratifikationen lediglich ersetzt habe.
Es fehle an einer nachgewiesenen individuellen Belastung der Arbeitnehmer.
Die zeitliche Identität mit den bisherigen Auszahlungsmonaten deute auf eine reine bloße Umbenennung hin.
Das Finanzgericht (FG Niedersachsen) schloss sich dieser Sichtweise zunächst an. Es argumentierte, dass eine steuerfreie Sonderzahlung dem Zusätzlichkeitserfordernis nicht genüge, wenn zeitgleich mit der Deklarierung ein vertraglicher Anspruch auf Urlaubsgeld oder Bonus begründet worden sei.
Die Klärung durch den Bundesfinanzhof
Der BFH hob das vorinstanzliche Urteil auf und gab dem Arbeitgeber Recht. Die obersten Finanzrichter stellten klar:
Typisierende Betrachtung: Eine individuelle Betroffenheit oder gesonderte Notlage der einzelnen Beschäftigten muss nicht nachgewiesen werden.
Klarstellung zum Zusätzlichkeitserfordernis: Unter dem „ohnehin geschuldeten Arbeitslohn“ ist lediglich der Grundarbeitslohn bzw. derjenige Arbeitslohn zu verstehen, auf den der Arbeitnehmer einen rechtlich durchsetzbaren Anspruch besitzt.
Einfache vs. doppelte Zusätzlichkeit: Freiwillige Sonderzahlungen, die unter einem wirksamen Freiwilligkeitsvorbehalt stehen, gehören nicht zum ohnehin geschuldeten Arbeitslohn. Sie können daher steuerneutral zugunsten einer steuerfreien oder pauschal besteuerten Leistung umgewidmet oder verrechnet werden. Eine sogenannte „doppelte Zusätzlichkeit“ ist gesetzlich nicht vorgeschrieben.
2. Neue Gestaltungsmöglichkeiten für Arbeitgeber
Die Bedeutung dieser Entscheidung reicht weit über die inzwischen ausgelaufene Corona-Prämie hinaus. Da zahlreiche Vergünstigungen im Lohnsteuerrecht an das Zusätzlichkeitserfordernis (§ 8 Abs. 4 EStG) anknüpfen, eröffnet die Entscheidung breite Gestaltungsspielräume für eine optimierte Mitarbeitervergütung.
Wenn gesetzliche Grundlagen für steuerfreie Sonderzahlungen geschaffen werden (oder bei bereits bestehenden Dauerregelungen), können Arbeitgeber bestehende freiwillige Budgets gezielt umwidmen.
Sollte der Gesetzgeber künftig erneute steuerfreie Entlastungsprämien beschließen (wie beispielsweise die zuletzt diskutierte Entlastungsprämie gemäß § 3 Nr. 11d EStG-E, die allerdings nicht beschlossen wurde), können Arbeitgeber diese Bestimmungen sofort nutzen, indem sie freiwillige Sonderzahlungsbudgets rechtssicher umwidmen.
3. Grundprinzip der Umwidmung freiwilliger Leistungen
4. Rechtliche Risiken und Fallstricke in der Praxis
Trotz der erfreulichen Klarstellung durch den BFH ist bei der praktischen Umsetzung erhöhte Vorsicht geboten. Die Finanzverwaltung wird Umwidmungen im Rahmen von Außenprüfungen weiterhin genau untersuchen.
Das Risiko der betrieblichen Übung
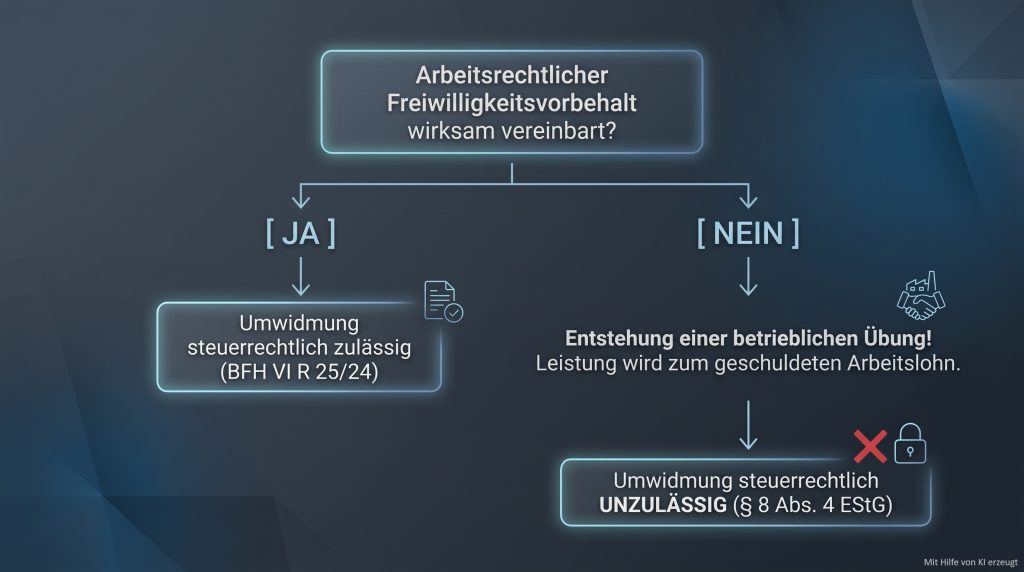
annDas größte Risiko liegt im Arbeitsrecht. Wenn ein Arbeitgeber eine Zusatzleistung (wie Weihnachtsgeld oder Urlaubsgeld) über drei Jahre hinweg vorbehaltlos auszahlt, kann eine sogenannte betriebliche Übung entstehen.
Folge: Der Arbeitnehmer erlangt einen rechtsverbindlichen vertraglichen Anspruch auf diese Zahlung.
Steuerliche Konsequenz: Die Zahlung gehört ab diesem Zeitpunkt zum „ohnehin geschuldeten Arbeitslohn“. Eine anschließende Umwandlung oder Verrechnung mit einer steuerfreien Leistung ist nach § 8 Abs. 4 EStG unzulässig und führt zur Nachforderung von Lohnsteuer und Sozialversicherungsbeiträgen.
Anforderungen an Dokumentation und Deklaration
Damit die Umwidmung vor dem Finanzamt bestand hält, müssen Arbeitgeber folgende Punkte strikt beachten:
Eindeutige Vertragsgestaltung: Der Freiwilligkeitsvorbehalt bezüglich der bisherigen Leistung muss hieb- und stichfest formuliert sein.
Klare Zweckbestimmung: Die gewährte neue Zusatzleistung muss in der Lohnabrechnung und in etwaigen Begleitschreiben explizit mit ihrem steuerlichen Zweck bezeichnet werden.
Keine Gehaltsumwandlung aus dem Grundgehalt: Gehaltsverzichte auf den regulären Monatslohn zugunsten steuerfreier Leistungen bleiben weiterhin steuerlich schädlich.
Fazit und Handlungsempfehlung
Das Urteil des BFH (VI R 25/24) schafft eine höhere Rechtssicherheit und Flexibilität bei der Gestaltung von Vergütungssystemen. Freiwillige Boni und Gratifikationen können künftig zielgerichtet genutzt werden, um steuer- und abgabenoptimierte Zusatzleistungen anzubieten.
Arbeitgeber sollten die bestehenden Arbeitsverträge und Sonderzahlungsvereinbarungen daraufhin überprüfen, ob Freiwilligkeitsvorbehalte rechtssicher greifen. Sofern eine Umwidmung von steuerpflichtigen Zusatzleistungen in steuerfreie Zusatzleistungen erfolgen soll, sollte dies unbedingt vorab mit dem Steuerberater abgestimmt werden. Ggf. kann auch die Einholung einer verbindlichen Auskunft zweckmäßig sein, um spätere Lohnsteuer- und Sozialversicherungsbeitragsnachzahlungen zu vermeiden.
Hinweis zur Rechtssicherheit: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle steuerliche oder rechtliche Beratung im Einzelfall.