Die lebzeitige Vermögensnachfolge und die Übertragung von Immobilien auf die nächste Generation gehören zu den komplexesten Aufgaben der steuerlichen Gestaltungsberatung. Häufig stehen Familien vor der Herausforderung, dass eine reine Schenkung aus erbschaftsteuerlichen Gründen, zur Absicherung der Eltern oder zum Zweck des Gleichlaufs unter Geschwistern nicht in Betracht kommt. In diesen Fällen stellt der voll- oder teilentgeltliche Verkauf gegen Ratenzahlung ein alternatives Instrument dar.
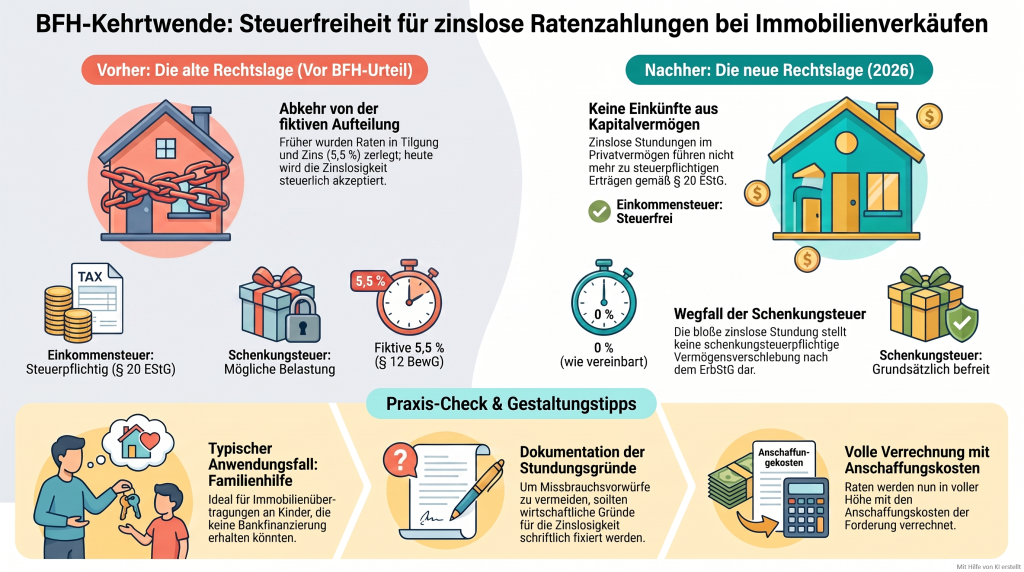
Jahrzehntelang war diese Gestaltung jedoch mit erheblichen ertragsteuerlichen Risiken behaftet. Die Finanzverwaltung und eine gefestigte Rechtsprechung des Bundesfinanzhofs (BFH) führten dazu, zinslos vereinbarte Ratenzahlungen steuerlich in einen Tilgungs- und einen fiktiven Zinsanteil aufzuteilen. Dieser fiktive Zinsanteil wurde beim Veräußerer als steuerpflichtige Einkünfte aus Kapitalvermögen erfasst, was dazu führt, dass hierauf ggf. Einkommensteuer anfällt wenngleich kein entsprechender Zins vereinbart wurde und auch kein entsprechender Zins-Geldzufluss gegeben ist.
Mit zwei grundlegenden Urteilen vom 24. März 2026 (Az. VIII R 30/24 und VIII R 1/23) hat der VIII. Senat des BFH diese steuerrechtliche Folge nun beendet und damit seine eigene langjährige Rechtsprechung ausdrücklich aufgegeben. Für die steuerliche Praxis und die Strukturierung familiärer Vermögensübertragungen eröffnet diese Kehrtwende völlig neue Gestaltungsspielräume.
1. Die historische Ausgangslage: Die fiktive Aufteilung nach dem Bewertungsgesetz
Um die Tragweite der aktuellen Rechtsprechungsänderung zu verstehen, ist ein Blick auf die Grundlagen unabdingbar, die die Finanzverwaltung über Jahrzehnte hinweg zur Begründung einer fiktiven Verzinsung herangezogen hat.
Der Mechanismus des § 12 Abs. 3 BewG
Die steuerliche Fiktion eines Zinsanteils basierte im Kern auf einer Verknüpfung von bewertungsrechtlichen Vorschriften mit dem Einkommensteuergesetz (EStG). Nach § 12 Abs. 3 Satz 1 des Bewertungsgesetzes (BewG) ist der Wert unverzinslicher Forderungen oder Schulden, deren Laufzeit mehr als ein Jahr beträgt, nicht mit dem Nominalwert, sondern mit dem Barwert anzusetzen. Dieser Barwert wird durch die Abzinsung (Diskontierung) der künftigen Zahlungen mit einem gesetzlich festgelegten Zinssatz von 5,5 % ermittelt.
Die Finanzverwaltung übertrug diesen rein bewertungsrechtlichen Grundsatz auf das Ertragsteuerrecht. Sie argumentierte, dass eine gestreckte Kaufpreiszahlung über einen längeren Zeitraum als ein Jahr wirtschaftlich betrachtet zwei Komponenten enthalte:
- Den Barwert des Wirtschaftsguts (den eigentlichen Gegenwert für die Substanz).
- Einen Zinsanteil (das Entgelt für die zeitliche Streckung der Zahlung bzw. die Stundung des Kapitals).
Die alte BFH-Rechtsprechung und das Trennungsprinzip
Der BFH stützte diese Sichtweise in mehreren historischen Urteilen. Die Rechtsprechung ging davon aus, dass es sich bei einer langfristig unverzinslichen Ratenforderung um eine Kreditierung des Kaufpreises handele. Wirtschaftlich betrachtet überlasse der Verkäufer dem Käufer den Kaufpreis als Kapital zur Nutzung.
Aus dieser wirtschaftlichen Betrachtungsweise wurde gefolgert, dass jede gezahlte Rate zwangsweise in einen Tilgungsanteil und einen Zinsanteil aufzuteilen sei. Der auf das jeweilige Jahr entfallende, nach mathematischen Grundsätzen ermittelte Zinsanteil wurde beim Verkäufer als Einkunft aus sonstigen Kapitalforderungen im Sinne des § 20 Abs. 1 Nr. 7 EStG umqualifiziert und der Besteuerung unterworfen.
Diese Besteuerung traf die Steuerpflichtigen besonders hart, da sie „trockenes Einkommen“ (sogenanntes dry income) versteuern mussten: Es floss ihnen liquiditätsmäßig kein Zins zu, da die Raten zivilrechtlich rein auf den Kaufpreis angerechnet wurden, dennoch fiel hierauf Einkommensteuer an.
2. Die zinslose Ratenzahlung als Instrument der familiären Nachfolgeplanung
Trotz dieser steuerlichen Hürde war und ist die Vereinbarung von unverzinslichen Ratenzahlungen ein zentrales und vielseitig eingesetztes Instrument bei der Übertragung von Familienvermögen. Die Motive hierfür sind vielschichtig und liegen meist in der zivilrechtlichen und wirtschaftlichen Absicherung der Beteiligten begründet.
Versorgung und Absicherung der Übergeber
Häufig möchten ältere Immobilieneigentümer ihr Vermögen – beispielsweise ein ertragreiches Mehrfamilienhaus oder den familiären Wohnsitz – bereits zu Lebzeiten auf die Kinder übertragen, um die Verwaltung in jüngere Hände zu legen oder die Zehnjahresfrist für die Erbschaftsteuer auszunutzen. Gleichzeitig sind die Übergeber jedoch auf regelmäßige Liquiditätszuflüsse angewiesen, um ihren Lebensstandard im Alter zu sichern. Eine Ratenzahlungsvereinbarung im Rahmen eines voll- oder teilentgeltlichen Verkaufs erfüllt genau diese Doppelfunktion: Das Eigentum geht über, und die übergebenden Eltern erhalten über Jahre oder gar Jahrzehnte hinweg einen verlässlichen monatlichen Liquiditätszufluss.
Vermeidung von Bankfinanzierungen und Zinslasten
Für die erwerbende Generation (meist die Kinder) stellt sich bei einer vollentgeltlichen Übertragung regelmäßig das Problem der Kaufpreisaufbringung. Für die Aufnahme eines Bankdarlehens ist regelmäßig ein bereits ausreichend großes Eigenkapital notwendig, was in vielen Fällen allerdings nicht gegeben ist. Aber selbst wenn ein Bankdarlehen aufgenommen werden kann, bedeutet dies in Zeiten volatiler oder hoher Kapitalmarktzinsen eine erhebliche zusätzliche finanzielle Belastung für die Familie. Die Vereinbarung einer zinslosen Ratenzahlung direkt zwischen Eltern und Kindern eliminiert die Einbindung von Kreditinstituten und schont die Liquidität des Erwerbers.
Gleichbehandlung von Geschwistern
Besitzen Eltern mehrere Kinder, soll aber eine spezifische Immobilie nur auf ein Kind übertragen werden, entsteht die Notwendigkeit des Ausgleichs. Erwirbt das eine Kind die Immobilie gegen eine Ratenzahlung an die Eltern, liegt insoweit keine Schenkung der Eltern an das eine Kind vor. Insoweit findet keine Benachteiligung der anderen Kinder statt.
Abgrenzung zu anderen Modellen
Die zinslose Ratenzahlung unterscheidet sich in wesentlichen Punkten von alternativen Übertragungsmodellen, wie der nachfolgende systematische Vergleich verdeutlicht:
Kriterium | Reine Schenkung (voll unentgeltlich) | Verkauf gegen zinslose Raten | Zeitrente / Leibrente |
Gegenleistung | Keine Gegenleistung | Fester, terminierter Gesamtkaufpreis | Wiederkehrende Bezüge, oft lebenslang |
Erbschaft- / Schenkungsteuer | Voller Ansatz des Immobilienwerts (Freibeträge beachten) | Nur der etwaige teilunentgeltliche Wertanteil unterliegt der Schenkungsteuer | Ertragswert / Barwert der Rente steuerlich relevant |
Ertragsteuer beim Verkäufer | Grundsätzlich steuerfrei | Bisher: Fiktive Zinsbesteuerung. Neu: Vollständig steuerfrei | Besteuerung des Ertragsanteils gem. § 22 Nr. 1 EStG |
Liquiditätseffekt | Kein Liquiditätszufluss für den Übergeber | Regelmäßiger Zufluss bis zur vollständigen Kaufpreistilgung | Lebenslanger oder befristeter Zufluss |
3. Die Wende durch den BFH: Die Urteile vom 24. März 2026
Mit den Entscheidungen VIII R 30/24 und VIII R 1/23 hat der BFH die jahrzehntelange Praxis der fiktiven Aufteilung im privaten Bereich formell verworfen. Dem Urteil VIII R 30/24 lag ein klassischer Sachverhalt zugrunde: Eltern veräußerten im Jahr 2021 ein zum Privatvermögen gehörendes Grundstück an ihre Tochter. Als Kaufpreis wurde ein fester Betrag vereinbart, der von der Tochter in monatlichen, unverzinslichen Raten über einen Zeitraum von 30 Jahren zu tilgen war.
Das Finanzamt ermittelte unter Verweis auf § 12 Abs. 3 BewG einen Barwert, zog diesen vom Nominalkaufpreis ab und deklarierte die Differenz als steuerpflichtige einkommensteuerliche Zinserträge bei den Eltern. Das Schleswig-Holsteinische Finanzgericht gab der hiergegen gerichteten Klage statt, und der BFH bestätigte diese verbraucherfreundliche Entscheidung auf ganzer Linie.
Die Kernbegründungen des BFH
Der BFH stützt seine neue Rechtsprechung auf eine strikt gesetzes- und vereinbarungsorientierte Auslegung des Einkommensteuergesetzes. Die zentralen Aussagen der Urteilsbegründung lassen sich wie folgt zusammenfassen:
- Maßgeblichkeit der zivilrechtlichen Vereinbarung
Der BFH betont, dass im Steuerrecht grundsätzlich die von den Vertragsparteien gewählte zivilrechtliche Gestaltung maßgeblich ist, solange keine gesetzlichen Missbrauchstatbestände greifen. Wenn die Vertragspartner ausdrücklich vereinbaren, dass die Zahlungen in voller Höhe als Gegenleistung für den Kaufgegenstand (also als reine Tilgungsraten) geleistet werden sollen und die Stundung unentgeltlich (zinslos) gewährt wird, dann hat auch die steuerliche Rechtsanwendung von einer unentgeltlichen Stundung auszugehen.
- Keine gesetzliche Grundlage für eine Aufteilungsfiktion im Privatvermögen
Für den Bereich der Einkünfte aus Kapitalvermögen (§ 20 EStG) fehlt es an einer materiell-rechtlichen Rechtsgrundlage, die eine analoge oder zwangsweise Anwendung des § 12 Abs. 3 BewG vorschreibt. Das Bewertungsgesetz regelt – wie der Name sagt – die Bewertung von Vermögensgegenständen für Steuern, die an den Vermögenswert anknüpfen (wie die Erbschaft- und Schenkungsteuer oder die Grundsteuer). Es besitzt keine Geltungsmacht, um eigenständig steuerbegründende Tatbestände im Einkommensteuergesetz zu schaffen. Im Anwendungsbereich des § 20 Abs. 1 Nr. 7 EStG ist ein Entgelt zwingende Voraussetzung; ein solches kann nicht herbeigefunden oder fingiert werden, wenn es real ausgeschlossen wurde.
- Ausschluss eines Rückzahlungsgewinns nach der Abgeltungsteuer
Das Finanzverwaltung hatte in der Vergangenheit hilfsweise argumentiert, dass durch die Einführung der Abgeltungsteuer ab 2009 auch die Einlösung von Kapitalforderungen steuerpflichtig geworden ist (§ 20 Abs. 2 Satz 1 Nr. 7 i.V.m. Satz 2 EStG). Danach könnte ein steuerbarer Gewinn entstehen, wenn die Rückzahlung einer Forderung ihre Anschaffungskosten übersteigt.
Auch diesem Argument erteilte der BFH eine Absage: Bei einer zinslosen Kaufpreisstundung entsprechen die Anschaffungskosten der Forderung exakt dem Nominalwert des vereinbarten Kaufpreises (also der Gesamtsumme aller Raten). Jede gezahlte Rate mindert ratierlich in voller Höhe diese Anschaffungskosten. Da die Summe aller Raten niemals die Gesamtkaufpreisforderung übersteigen kann, ist die Entstehung eines Rückzahlungsgewinns mathematisch und rechtlich ausgeschlossen.
- Die zukünftige steuerliche Behandlung von Vermögensübertragungen
Aus der Rechtsprechungsänderung resultiert ein klares, rechtssicheres Koordinatensystem für die künftige steuerliche Behandlung zinsloser Ratenzahlungen bei privaten Veräußerungsgeschäften.
Ertragsteuerliche Konsequenzen beim Veräußerer und Erwerber
- Beim Veräußerer (Eltern): Die zufließenden Raten sind in voller Höhe einkommensteuerfreie Substanzzahlungen. Es fällt keine Einkommensteuer auf fiktive Zinsanteile an. Eine Ausnahme gilt nur dann, wenn das veräußerte Grundstück innerhalb der zehnjährigen Spekulationsfrist des § 23 Abs. 1 Satz 1 Nr. 1 EStG verkauft wird und ein privates Veräußerungsgeschäft vorliegt. In diesem Fall unterliegt der reale Veräußerungsgewinn (Differenz zwischen den ursprünglichen Anschaffungskosten des Verkäufers und dem nominalen Verkaufspreis) der Besteuerung. Nach Ablauf der Zehnjahresfrist ist der gesamte Vorgang ertragsteuerneutral.
- Beim Erwerber (Kinder): Da kein Zinsanteil fingiert wird, erwerben die Kinder die Immobilie zu Anschaffungskosten, die dem vollen Nominalwert der Ratenzahlungen entsprechen. Da es sich um reines Privatvermögen handelt (z. B. zur Selbstnutzung oder zur privaten Vermietung), können keine fiktiven Zinsanteile als Werbungskosten abgezogen werden. Die steuerliche Abschreibung (AfA) bemisst sich fortan nach dem vollen nominalen Kaufpreisanteil des Gebäudes, was für den Erwerber vorteilhaft ist, da die Bemessungsgrundlage für die AfA nicht mehr um einen fiktiven Zinsanteil gekürzt werden muss.
Schenkungsteuerliche Würdigung
Ein wesentlicher Aspekt, den der BFH in den Entscheidungsgründen des Verfahrens VIII R 30/24 explizit aufgegriffen hat, betrifft das Verhältnis zur Schenkungsteuer. Unter Verweis auf die ständige Rechtsprechung des II. (Schenkungsteuer-)Senats stellte der BFH klar, dass in der zinslosen Stundung einer Kaufpreisforderung im Rahmen eines solchen Übertragungsvertrags keine freigebige Zuwendung im Sinne des § 7 Abs. 1 Nr. 1 ErbStG liegt.
Dem Erwerber wird durch die zinslose Stundung der Raten kein Vermögenswert unentgeltlich zugewendet, der seine persönliche Vermögenssubstanz bereichert. Die Zinslosigkeit ist vielmehr Teil der synallagmatischen (gegenseitigen) Gesamteinigung über den Verkauf der Immobilie. Das Zusammenspiel dieser einkommensteuerlichen Freiheit mit der schenkungsteuerlichen Nichtbarkeit führt zu einem steuerlich überaus positiven Gesamtbild und beseitigt das Risiko einer Doppelbelastung oder einer unerwarteten Schenkungsteuerfestsetzung bei der Stundungsvereinbarung.
5. Handlungsempfehlungen und Gestaltungshinweise für die Praxis
Die neuen BFH-Urteile bieten hervorragende Ansatzpunkte für die vorausschauende Vermögensnachfolge. Dennoch ist die Gestaltung kein Selbstläufer; um die Steuerfreiheit abzusichern und zivilrechtliche Risiken zu minimieren, müssen Verträge präzise formuliert sein.
Formulierung im Notarvertrag
Die Zinslosigkeit und der ausschließliche Tilgungscharakter der Raten müssen im notariellen Kaufvertrag unmissverständlich und transparent dokumentiert werden. Ansonsten besteht die Gefahr, dass eine ungewünschte steuerliche Folge entstehen kann.
Beachtung der Grenzen des Privatvermögens
Die Urteile des BFH beziehen sich ausschließlich auf die Veräußerung von Vermögensgegenständen des Privatvermögens. Fällt ein Veräußerungsvorgang unter die betrieblichen Tatbestände des Steuerrechts (z. B. Betriebsveräußerung gem. § 16 EStG oder Veräußerung von Anteilen an Kapitalgesellschaften im Sinne des § 17 EStG), gelten kaufmännische Grundsätze der Gewinnermittlung und der Stichtagsbezug. Hier ist nach wie vor davon auszugehen, dass Forderungen in der Bilanz abgezinst werden müssen und folglich steuerwirksame Zinsanteile entstehen. Die zinslose Ratenzahlung im Sinne dieser Urteile ist somit ein reines Instrument für private Immobilien und Vermögenswerte.
Prüfung bestehender Altverträge
Steuerpflichtige, die in der Vergangenheit Immobilien gegen zinslose Raten übertragen haben und deren Einkommensteuerbescheide hinsichtlich der Zinsanteile noch nicht rechtskräftig sind (z. B. wegen eines Einspruchs oder unter dem Vorbehalt der Nachprüfung gem. § 164 AO), sollten umgehend handeln. Unter Berufung auf die geänderte BFH-Rechtsprechung kann die Streichung der fiktiven Zinserträge aus den Bescheiden beantragt werden. Im Übrigen ist bei bereits laufenden Ratenzahlungen zu prüfen, ob sich im Rahmen von zukünftig abzugebenden Einkommensteuererklärungen eine geänderte Handhabung der (nicht mehr vorhandenen) fiktiven Zinsen ergibt.
Fazit und Ausblick
Die BFH-Urteile vom 24. März 2026 bedeuten das Ende einer langen Phase der Rechtsunsicherheit und der dogmatisch fragwürdigen fiktiven Besteuerung im Privatvermögen. Sie stellen einen Sieg für das Prinzip der Vertragsfreiheit und der Gesetzmäßigkeit der Verwaltung dar.
Die zinslose Kaufpreisratenzahlung steigt damit zu einem der attraktivsten und rechtssichersten Instrumente der vorweggenommenen Erbfolge auf. Sie ermöglicht es, Immobilien flexibel auf die nächste Generation zu übertragen, die Liquidität der Kinder zu schonen und gleichzeitig die Altersversorgung der Eltern ohne steuerliche Einbußen zu gewährleisten.
Aufgrund der Komplexität im Detail – insbesondere bei der sauberen Abgrenzung zum Betriebsvermögen, der Einhaltung von Spekulationsfristen sowie der zivilrechtlichen Absicherung durch Grundschulden oder Rückforderungsklauseln – sollte eine solche Gestaltung jedoch niemals ohne qualifizierte steuerliche und rechtliche Beratung umgesetzt werden. Nutzen Sie die sich durch die Rechtsprechungsänderung ergebenden neuen Gestaltungsmöglichkeiten, um Ihr Familienvermögen sicher und steueroptimal für die Zukunft aufzustellen und kontaktieren Sie uns hierzu gerne.