BFH-Urteil: neue Möglichkeiten bei Zulässigkeitserfordernis
Manchmal sieht es bei Urteilen des Bundesfinanzhofs gar nicht danach aus, als wären sie breitenwirksam relevant. Aber das folgende Urteil ist für die breite Masse wirklich relevant und bietet Potential für Optimierungen in der Zukunft. Ein aktuelles Urteil des Bundesfinanzhofs (BFH vom 21.01.2026 – Az. VI R 25/24) bringt neue Handlungsspielräume für die Praxis der […]
Einmalige Rückkehroption zur Rentenversicherungspflicht im Minijob ab Juli 2026
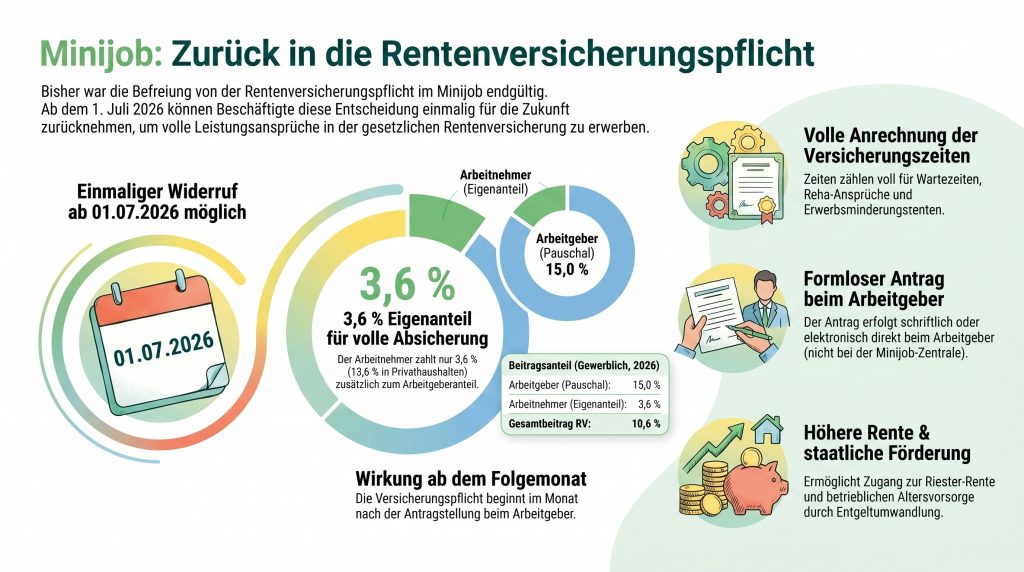
Geringfügige Beschäftigungsverhältnisse – umgangssprachlich auch als Minijobs bezeichnet – erfreuen sich in der deutschen Wirtschaft großer Beliebtheit. Sie bieten sowohl Unternehmen als auch Beschäftigten ein hohes Maß an Flexibilität. Ein zentraler und oft intensiv diskutierter Aspekt im Rahmen dieser Beschäftigungsform ist die Rentenversicherungspflicht. Bisher galt eine einmal getroffene Entscheidung zur Befreiung von der Rentenversicherungspflicht als […]
Die Aktivrente ab 2026
Am 05.12.2025 hat der Bundestag das Gesetz zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter verabschiedet, kurz: das Aktivrentengesetz. Wer profitiert davon? Personen, die die gesetzliche Regelaltersgrenze erreicht haben (derzeit ab Vollendung des 67. Lebensjahres einschließlich der Übergangsregelung für Geburtsjahre bis 1963), können ab dem 01.01.2026 monatlich Einkünfte aus nichtselbständiger Tätigkeit von bis zu […]
Betriebsveranstaltungen: ein aktueller Überblick
In dem folgenden Beitrag geben wir euch einen Überblick über aktuelle Entwicklungen bei den Betriebsveranstaltungen. Steuerliche Grundlage: § 19 EStG Nach § 19 Abs. 1 S. 1 Nr. 1a EStG gehören Zuwendungen des Arbeitgebers an seinen Arbeitnehmer und dessen Begleitpersonen anlässlich von Betriebsveranstaltungen zum Arbeitslohn, soweit diese höher als EUR 110 je Betriebsveranstaltung sind. Der […]
Betriebsveranstaltung: der Teilnehmerkreis
Die Vorteile (Zuwendungen) eines Arbeitgebers im Rahmen einer Betriebsveranstaltung an seine Arbeitnehmer gehören zu den Einkünften aus nichtselbständiger Arbeit (§ 19 Abs. 1 Nr. 1a EStG). Sie sind aber nicht lohnsteuerpflichtig, wenn sie den Betrag von EUR 110 je Betriebsveranstaltung und Teilnehmer nicht übersteigen (gilt für maximal 2 Veranstaltungen pro Kalenderjahr). Bei den EUR 110 […]
Kostenerstattung für das Homeoffice durch den Arbeitgeber
Nicht alle dem Arbeitnehmer im Homeoffice entstehenden Aufwendungen können lohnsteuerfrei durch den Arbeitgeber erstattet werden. Wir geben einen Überblick.
Minijob-Grenze und Mindestlohn steigen zum 01.01.2025

Kurznachricht: Zum 01.01.2025 steigt der Mindestlohn auf EUR 12,82 brutto je Stunde. Dadurch bedingt steigt auch die Minijob-Grenze zum 01.01.2025 auf monatlich brutto EUR 556,00. Arbeitgeber sollten spätestens zur Gehaltsabrechnung für Januar 2025 prüfen, ob bei Arbeitnehmern eine Anpassung der Stundenlöhne oder Monatslöhne erforderlich oder erwünscht ist.
Arbeitslohn bei unentgeltlicher Anteilsübertragung an Arbeitnehmer
Eine unentgeltliche Geschäftsanteilsübertragung an Arbeitnehmer kann zu Arbeitslohn führen. Das Finanzgericht Sachsen-Anhalt hat mit dem Urteil vom 27.04.2022 (Az. 3 K 161/21) beurteilt, ob eine unentgeltliche Übertragung von Geschäftsanteilen an der Arbeitgeber-GmbH auf den Arbeitnehmer zu Arbeitslohn führt. Sachverhalt: unentgeltliche Geschäftsanteilsübertragung An einer GmbH waren zwei Ehegatten als Gesellschafter beteiligt. Im Rahmen der Unternehmensnachfolge wurden […]
Was beim 9€-Ticket steuerlich zu beachten ist
Mit Schreiben vom 30.05.2022 hat das Bundesministerium der Finanzen (BMF) zu den lohnsteuerlichen Auswirkungen Stellung genommen, die sich aufgrund der Einführung des 9€-Tickets ergeben. Lohnsteuerfreie Zuschüsse möglich Nach § 3 Nr. 15 EStG sind Zuschüsse des Arbeitgebers, die zusätzlich zum ohnehin geschuldeten Arbeitslohn zu Aufwendungen von Arbeitnehmern für Fahrten mit öffentlichen Verkehrsmitteln im Linienverkehr zwischen […]
Überstundennachzahlung: ermäßigter Steuersatz möglich
Wenn Überstundennachzahlungen für einen Zeitraum von mehr als zwölf Monaten in einer Summe erfolgen, können diese mit einem ermäßigten Steuersatz besteuert werden. Urteil des BFH vom 02.12.2021 Die begünstigte Besteuerung kann nicht nur auf Festlohnbestandteile angewandt werden, sondern auch auf Nachzahlungen von variablen Lohnbestandteilen. Dies hat der Bundesfinanzhof (BFH) mit Urteil vom 02.12.2021 entschieden (Aktenzeichen: […]